भारत में ऑनलाइन पीपीएफ खाता कैसे खोलेंः पूरी प्रक्रिया
आज के अनिश्चित आर्थिक दौर में हर कोई चाहता है कि उसका पैसा ऐसी जगह निवेश हो जहाँ सुरक्षा की पूरी गारंटी हो और रिटर्न भी फिक्स्ड डिपॉजिट से बेहतर मिले। जब बात बिना जोखिम के करोड़पति बनने और टैक्स बचाने की आती है, तो भारत में पब्लिक प्रोविडेंट फंड (पीपीएफ) से बेहतर और भरोसेमंद विकल्प शायद ही कोई दूसरा है। पुराने समय में पीपीएफ खाता खुलवाने के लिए पोस्ट ऑफिस या बैंक की लंबी कतारों में खड़ा होना पड़ता था, जिससे काफी समय बर्बाद होता था।
लेकिन 2026 के डिजिटल भारत में अब यह काम चुटकियों का खेल बन गया है। अब आप अपने घर के ड्राइंग रूम में बैठकर, केवल अपने मोबाइल या लैपटॉप की मदद से कुछ ही मिनटों में अपना खाता खोल सकते हैं। अगर आप भी इंटरनेट पर यह खोज रहे हैं कि आखिर ऑनलाइन पीपीएफ खाता कैसे खोले, तो यह लेख विशेष रूप से आपके लिए ही लिखा गया है। यहाँ हम आपको न केवल खाता खोलने की तकनीकी प्रक्रिया समझाएंगे, बल्कि उन बारीक नियमों और फायदों के बारे में भी बताएंगे जो अक्सर बैंक वाले आपको बताना भूल जाते हैं। चलिए, आपके भविष्य को सुरक्षित करने की दिशा में पहला कदम बढ़ाते हैं।
पब्लिक प्रोविडेंट फंड (पीपीएफ) आखिर है क्या?
पब्लिक प्रोविडेंट फंड, जिसे आम बोलचाल में पीपीएफ कहा जाता है, भारत सरकार द्वारा चलाई जाने वाली एक दीर्घकालिक बचत योजना है। इसकी शुरुआत मुख्य रूप से उन लोगों को रिटायरमेंट सुरक्षा देने के लिए की गई थी जो संगठित क्षेत्र में काम नहीं करते और जिन्हें पेंशन नहीं मिलती। लेकिन आज यह वेतनभोगी, व्यापारी और सामान्य निवेशकों के बीच सबसे लोकप्रिय विकल्प है। पीपीएफ की सबसे बड़ी खासियत इसका “ई-ई-ई” (EEE) मॉडल है, जिसका अर्थ है कि इसमें निवेश की गई राशि, उस पर मिलने वाला ब्याज और अंत में मिलने वाली पूरी मैच्योरिटी राशि – तीनों पूरी तरह से टैक्स-फ्री हैं। यह 15 साल की एक लंबी योजना है जो आपको अनुशासित निवेश की आदत डालती है। इसमें जमा पैसा भारत सरकार के पास रहता है, इसलिए इसमें बाजार के उतार-चढ़ाव का कोई जोखिम नहीं होता और आपका पैसा डूबने का डर शून्य होता है।
| विशेषता | विवरण |
| योजना का प्रकार | सरकारी गारंटी वाली लंबी अवधि की बचत योजना। |
| सुरक्षा स्तर | 100% सुरक्षित (सोवरेन गारंटी)। |
| लॉक-इन अवधि | 15 साल (इसे 5-5 साल के लिए आगे बढ़ाया जा सकता है)। |
| न्यूनतम निवेश | ₹500 प्रति वित्तीय वर्ष। |
| अधिकतम निवेश | ₹1.5 लाख प्रति वित्तीय वर्ष। |
| टैक्स लाभ | धारा 80सी के तहत ₹1.5 लाख तक की छूट। |
ऑनलाइन पीपीएफ अकाउंट खोलने के लिए पात्रता
खाता खोलने की प्रक्रिया शुरू करने से पहले यह जांचना बहुत जरुरी है कि आप इसके लिए पात्र हैं या नहीं। भारत सरकार ने पीपीएफ के लिए बहुत ही सरल नियम बनाए हैं ताकि ज्यादा से ज्यादा लोग इसका लाभ उठा सकें। कोई भी व्यक्ति जो भारत का निवासी है, वह पीपीएफ खाता खोल सकता है, चाहे वह वेतनभोगी हो, स्वरोजगार करता हो या कोई गृहिणी हो। यहाँ उम्र की कोई सीमा नहीं है, लेकिन खाताधारक का बालिग (18 वर्ष से ऊपर) होना जरुरी है। अगर आप अपने नाबालिग बच्चे के भविष्य के लिए यह खाता खोलना चाहते हैं, तो माता-पिता या कानूनी अभिभावक के रूप में आप उनका खाता खोल सकते हैं और उसे संचालित कर सकते हैं। हालांकि, अनिवासी भारतीयों (एनआरआई) के लिए नियम थोड़े सख्त हैं; वे नया खाता नहीं खोल सकते, लेकिन अगर उनके पास देश छोड़ने से पहले का कोई पुराना खाता है, तो उसे जारी रख सकते हैं।
| श्रेणी | पात्रता स्थिति |
| निवासी भारतीय | हाँ, खाता खोल सकते हैं। |
| नाबालिग (बच्चे) | हाँ, अभिभावक के माध्यम से। |
| अनिवासी भारतीय (एनआरआई) | नहीं, नया खाता खोलने की अनुमति नहीं है। |
| संयुक्त खाता (ज्वाइंट अकाउंट) | नहीं, पीपीएफ केवल एक व्यक्ति के नाम पर होता है। |
| हिंदू अविभाजित परिवार (HUF) | नहीं, अब नए खाते खोलने की अनुमति नहीं है। |
खाता खोलने के लिए आवश्यक दस्तावेज
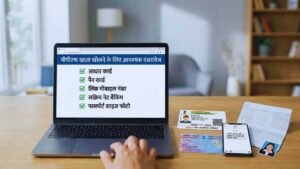
भले ही हम ऑनलाइन प्रक्रिया की बात कर रहे हैं और 2026 में सब कुछ पेपरलेस हो गया है, फिर भी आपके पास कुछ दस्तावेज तैयार होने चाहिए ताकि प्रक्रिया के बीच में आपको रुकना न पड़े। जब आप ऑनलाइन पीपीएफ खाता कैसे खोले के बारे में सोचते हैं, तो आधार कार्ड और मोबाइल नंबर का लिंक होना सबसे महत्वपूर्ण है। ऑनलाइन खाता खोलने की पूरी प्रक्रिया ओटीपी (वन टाइम पासवर्ड) पर आधारित होती है। यदि आपका मोबाइल नंबर आपके आधार से लिंक नहीं है, तो आप ऑनलाइन ई-केवाईसी प्रक्रिया पूरी नहीं कर पाएंगे और आपको बैंक की शाखा में जाना पड़ सकता है। इसके अलावा, आपके पास उस बैंक में नेट बैंकिंग या मोबाइल बैंकिंग की सुविधा सक्रिय होनी चाहिए। पैन कार्ड भी अनिवार्य है क्योंकि यह एक वित्तीय लेनदेन है और टैक्स रिपोर्टिंग के लिए पैन जरुरी होता है।
| दस्तावेज़ | क्यों जरुरी है? |
| आधार कार्ड | पहचान और पते के प्रमाण के लिए (ई-केवाईसी)। |
| पैन कार्ड | वित्तीय ट्रैकिंग और टैक्स छूट के लिए अनिवार्य। |
| लिंक मोबाइल नंबर | आधार सत्यापन के लिए ओटीपी प्राप्त करने हेतु। |
| सक्रिय नेट बैंकिंग | ऑनलाइन आवेदन प्रक्रिया शुरू करने के लिए। |
| पासपोर्ट साइज फोटो | डिजिटल स्कैन (कुछ बैंकों में अपलोड करना पड़ता है)। |
किस बैंक में खाता खोलना सही रहेगा?
बहुत से निवेशक इस बात को लेकर भ्रमित रहते हैं कि सरकारी बैंक (जैसे एसबीआई) में खाता खोलें या प्राइवेट बैंक (जैसे एचडीएफसी या आईसीआईसीआई) में। आपको यह समझना होगा कि पीपीएफ एक सरकारी योजना है और बैंक सिर्फ एक बिचौलिये का काम करते हैं। ब्याज दर, नियम और सुरक्षा सब कुछ सरकार तय करती है, बैंक नहीं। इसलिए, चाहे आप किसी भी बैंक में खाता खोलें, आपको रिटर्न एक जैसा ही मिलेगा। निर्णय लेते समय आपको केवल बैंकिंग सेवाओं की गुणवत्ता और मोबाइल ऐप की सुगमता को देखना चाहिए। अगर आपका पहले से किसी बैंक में बचत खाता है और आप उसकी नेट बैंकिंग इस्तेमाल करते हैं, तो उसी बैंक में पीपीएफ खुलवाना सबसे समझदारी भरा निर्णय है क्योंकि आपकी केवाईसी जानकारी वहां पहले से मौजूद होती है, जिससे प्रक्रिया बहुत तेज हो जाती है।
| बैंक का प्रकार | फायदा | नुकसान |
| सरकारी बैंक (एसबीआई, पीएनबी) | भरोसेमंद, ग्रामीण क्षेत्रों में भी पहुंच। | कभी-कभी सर्वर धीमा हो सकता है, प्रक्रिया थोड़ी लंबी। |
| प्राइवेट बैंक (एचडीएफसी, आईसीआईसीआई) | बहुत तेज इंटरफ़ेस, बेहतरीन ग्राहक सेवा। | बचत खाते में न्यूनतम बैलेंस की शर्तें सख्त होती हैं। |
| पोस्ट ऑफिस | पारंपरिक भरोसा, हर जगह उपलब्ध। | ऑनलाइन सुविधाओं में बैंकों की तुलना में थोड़े पीछे। |
ऑनलाइन पीपीएफ अकाउंट खोलने की स्टेप-बाय-स्टेप प्रक्रिया
अब हम मुख्य प्रक्रिया पर आते हैं। अलग-अलग बैंकों की वेबसाइट का डिजाइन अलग हो सकता है, लेकिन बुनियादी तरीका एक जैसा ही होता है। सबसे पहले आपको अपनी नेट बैंकिंग में लॉग-इन करना होता है। वहां ‘इन्वेस्टमेंट’ या ‘सर्विसेज’ सेक्शन में आपको पीपीएफ का विकल्प मिलेगा। वहां क्लिक करके आपको आवेदन फॉर्म भरना होता है। अच्छी बात यह है कि ऑनलाइन फॉर्म में आपका नाम, पता और पैन नंबर जैसी जानकारी आपके बचत खाते से अपने आप ले ली जाती है, इसलिए आपको बहुत कम टाइप करना पड़ता है। आपको केवल वह राशि डालनी होती है जिससे आप खाता शुरू करना चाहते हैं और नॉमिनी का नाम जोड़ना होता है।
| चरण | कार्रवाई |
| स्टेप 1 | अपने बैंक की नेट बैंकिंग या मोबाइल ऐप में लॉग-इन करें। |
| स्टेप 2 | ‘Public Provident Fund’ या ‘PPF’ विकल्प को चुनें। |
| स्टेप 3 | नॉमिनी (वारिस) का विवरण और निवेश राशि भरें। |
| स्टेप 4 | आधार ओटीपी के जरिए फॉर्म सबमिट करें। |
| स्टेप 5 | रसीद या ट्रांजैक्शन आईडी सेव करें। |
एसबीआई (SBI) में ऑनलाइन प्रक्रिया (विशेष जानकारी)
भारतीय स्टेट बैंक (एसबीआई) देश का सबसे बड़ा बैंक है, इसलिए इसकी प्रक्रिया को थोड़ा विस्तार से समझते हैं। एसबीआई में ऑनलाइन खाता खोलने के लिए आपको ‘onlinesbi’ पोर्टल पर जाना होगा। ‘रिक्वेस्ट एंड इन्क्वायरीज’ टैब के अंदर ‘न्यू पीपीएफ अकाउंट’ का विकल्प होता है। यहाँ एक महत्वपूर्ण बात यह है कि आपको ‘ब्रांच कोड’ (शाखा कोड) डालना होता है। आप अपनी होम ब्रांच का कोड डाल सकते हैं या किसी ऐसी शाखा का जहाँ जाना आपके लिए आसान हो। फॉर्म जमा करने के बाद आपको एक रेफरेंस नंबर मिलता है। एसबीआई के नियमों के अनुसार, कई बार आपको इस नंबर का प्रिंटआउट लेकर, अपनी फोटो और केवाईसी दस्तावेजों के साथ 30 दिनों के भीतर बैंक शाखा में जाकर सत्यापन करवाना पड़ सकता है। हालांकि, अगर आपकी ई-केवाईसी पूरी है, तो यह तुरंत भी खुल सकता है।
ब्याज दरें और रिटर्न का गणित (2026 अपडेट)
जब आप निवेश कर रहे हैं, तो यह जानना सबसे जरुरी है कि आपको बदले में क्या मिलेगा। 2026 के वित्तीय वर्ष में, पीपीएफ की ब्याज दरें सरकार द्वारा हर तिमाही (तीन महीने) में निर्धारित की जाती हैं। वर्तमान रुझानों के अनुसार, यह दर 7.1% के आसपास बनी हुई है। पीपीएफ की असली ताकत ‘कंपाउंडिंग’ यानी चक्रवृद्धि ब्याज में छिपी है। यहाँ आपको ब्याज पर भी ब्याज मिलता है। एक खास टिप जो बहुत कम लोग जानते हैं: पीपीएफ में ब्याज की गणना हर महीने की 5 तारीख और महीने की आखिरी तारीख के बीच के न्यूनतम बैलेंस पर होती है। इसका मतलब है कि अगर आप महीने की 5 तारीख के बाद पैसा जमा करते हैं, तो आपको उस महीने का ब्याज नहीं मिलेगा। इसलिए अधिकतम लाभ के लिए हमेशा 1 से 5 तारीख के बीच निवेश करें।
| वार्षिक जमा राशि | 15 साल में कुल जमा | कुल ब्याज कमाई | मैच्योरिटी पर कुल राशि |
| ₹1,000 | ₹15,000 | ₹12,121 | ₹27,121 |
| ₹50,000 | ₹7,50,000 | ₹6,06,070 | ₹13,56,070 |
| ₹1,00,000 | ₹15,00,000 | ₹12,12,139 | ₹27,12,139 |
| ₹1.5 लाख | ₹22,50,000 | ₹18,18,209 | ₹40,68,209 |
नियम और शर्तें: जमा, निकासी और लोन
पीपीएफ खाता 15 साल के लिए लॉक रहता है, लेकिन इसका मतलब यह नहीं है कि मुसीबत के समय आप इसमें से पैसा नहीं निकाल सकते। सरकार ने इसके लिए कुछ लचीले नियम बनाए हैं। आप तीसरे वित्तीय वर्ष से छठे वित्तीय वर्ष के बीच अपनी जमा राशि पर लोन ले सकते हैं। यह लोन बहुत सस्ता होता है क्योंकि इस पर आपको पीपीएफ ब्याज दर से केवल 1% ज्यादा ब्याज देना होता है। 7वें साल से, आपको आंशिक निकासी (थोड़ा पैसा निकालने) की अनुमति मिल जाती है। आप साल में एक बार पैसा निकाल सकते हैं, लेकिन इसकी एक सीमा होती है। साथ ही, अगर आप किसी साल न्यूनतम ₹500 जमा करना भूल जाते हैं, तो आपका खाता ‘निष्क्रिय’ हो जाता है, जिसे दोबारा चालू कराने के लिए पेनाल्टी देनी पड़ती है।
| खाता वर्ष | उपलब्ध सुविधा |
| 1 से 2 वर्ष | केवल जमा कर सकते हैं, निकासी नहीं। |
| 3 से 6 वर्ष | जमा राशि पर लोन लेने की सुविधा। |
| 7 से 15 वर्ष | आंशिक निकासी (Withdrawal) की अनुमति। |
| 15 वर्ष बाद | खाता बंद करें या 5 साल के ब्लॉक में आगे बढ़ाएं। |
टैक्स बचाने का सबसे बड़ा हथियार
भारत में नौकरीपेशा लोगों के लिए ऑनलाइन पीपीएफ खाता कैसे खोले जानने की एक बड़ी वजह टैक्स बचाना है। पीपीएफ को इनकम टैक्स एक्ट की धारा 80सी के तहत सबसे बेहतरीन टैक्स सेवर माना जाता है। आप इसमें जो भी पैसा जमा करते हैं (सालाना ₹1.5 लाख तक), वह आपकी कुल आय से घटा दिया जाता है, जिससे आपकी टैक्स देनदारी कम हो जाती है। एफडी (FD) या अन्य योजनाओं के विपरीत, पीपीएफ में मिलने वाला ब्याज भी पूरी तरह टैक्स-फ्री होता है। इतना ही नहीं, जब 15 साल बाद आपको एक बड़ी रकम मिलती है, तो सरकार उस पर भी कोई टैक्स नहीं मांगती। यही कारण है कि बड़े-बड़े निवेशक और वित्तीय सलाहकार पीपीएफ को अपने पोर्टफोलियो का अनिवार्य हिस्सा मानते हैं।
| श्रेणी | पीपीएफ (PPF) | फिक्स्ड डिपॉजिट (FD) |
| जमा पर छूट | धारा 80सी के तहत छूट मिलती है। | केवल 5 साल की टैक्स-सेवर एफडी पर छूट। |
| ब्याज पर टैक्स | ब्याज पूरी तरह टैक्स-फ्री है। | ब्याज पर स्लैब के अनुसार टैक्स लगता है। |
| मैच्योरिटी राशि | 100% टैक्स-फ्री। | कोई टैक्स छूट नहीं मिलती। |
खाता खुलने के बाद क्या करें? (विशेष सुझाव)
बधाई हो! अब जब आपने अपना खाता खोल लिया है, तो इसे सही तरीके से मैनेज करना भी जरुरी है ताकि आपको भविष्य में कोई परेशानी न हो। सबसे पहले, अपने बैंक खाते में ‘स्टैंडिंग इंस्ट्रक्शन’ या ऑटो-डेबिट की सुविधा चालू करवाएं। इससे हर महीने या साल की एक तय तारीख को पैसा अपने आप आपके पीपीएफ में ट्रांसफर हो जाएगा और आप कभी भी जमा करना नहीं भूलेंगे। दूसरी बात, नॉमिनी को हमेशा अपडेट रखें। अगर जीवन में कोई बदलाव आता है (जैसे शादी या बच्चे का जन्म), तो नॉमिनी का नाम ऑनलाइन बदला जा सकता है। अंत में, भले ही खाता ऑनलाइन है, इसकी पासबुक प्रिंट करवाकर रखना एक अच्छी आदत है, क्योंकि यह पते के प्रमाण के रूप में भी काम आती है।
| टिप | लाभ |
| ऑटो-डेबिट | अनुशासन बना रहता है और पेनाल्टी से बचाव होता है। |
| नॉमिनेशन | परिवार की वित्तीय सुरक्षा सुनिश्चित होती है। |
| पासबुक प्रिंट | सरकारी कामों में एड्रेस प्रूफ के तौर पर मान्य। |
| समय पर जमा | 5 तारीख से पहले जमा करने पर ज्यादा ब्याज मिलता है। |
निष्कर्ष
दोस्तों, आज हमने विस्तार से जाना कि ऑनलाइन पीपीएफ खाता कैसे खोले और इसके क्या फायदे हैं। पीपीएफ केवल एक बचत योजना नहीं है, बल्कि यह आपके बुढ़ापे की लाठी और मुश्किल समय का साथी है। इसकी सुरक्षा, टैक्स लाभ और निश्चित रिटर्न इसे किसी भी अन्य निवेश विकल्प से बेहतर बनाते हैं। ऑनलाइन प्रक्रिया ने इसे इतना आसान बना दिया है कि अब आलस्य का कोई बहाना नहीं चल सकता। अगर आपके पास नेट बैंकिंग और आधार कार्ड है, तो आज ही 10 मिनट निकालकर अपना खाता खोलें। याद रखें, बचत की शुरुआत करने का सबसे सही समय ‘अभी’ है। अपने भविष्य को सुरक्षित करें और होशियारी से निवेश करें।